Médico PJ: Simples Nacional ou Lucro Presumido?
Compare os dois regimes com números, entenda o Fator R e a equiparação hospitalar e veja o que muda com a tributação de dividendos em 2026.
Plantão pago só como PJ, consultório próprio, convênios pedindo nota fiscal: cedo ou tarde, quase todo médico abre um CNPJ. A pergunta seguinte é a que mais pesa no bolso: Simples Nacional ou Lucro Presumido?
A resposta depende de quanto você fatura, de como atende e de quanto paga a si mesmo de pró-labore. Neste artigo mostramos como cada regime funciona para médicos, com um exemplo em reais.
No Simples Nacional, tudo depende do Fator R
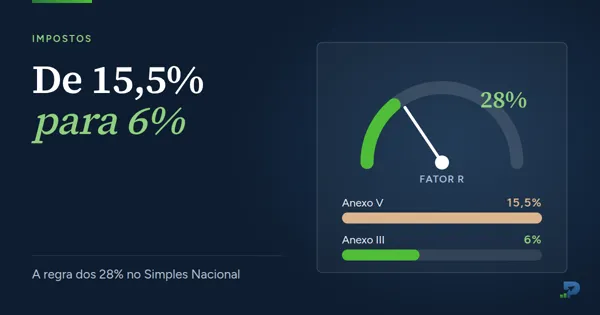
A medicina está entre as atividades que podem ser tributadas no Anexo III ou no Anexo V do Simples. Quem decide é o Fator R: a relação entre a folha de pagamento (incluindo o pró-labore dos sócios) e o faturamento dos últimos 12 meses.
- Se a folha for igual ou maior que 28% do faturamento, a empresa vai para o Anexo III, com alíquota inicial de 6%.
- Se for menor, fica no Anexo V, com alíquota inicial de 15,5%.
A guia única do Simples, o DAS, já inclui o ISS e os tributos federais. Em compensação, para atingir os 28% o médico precisa de um pró-labore maior, e o pró-labore tem INSS e, dependendo do valor, imposto de renda.
No Lucro Presumido, o imposto é calculado sobre uma margem fixa
No Lucro Presumido, a Receita considera que uma parte do faturamento é lucro e cobra o imposto sobre essa parte. Para serviços médicos comuns, como consultas, a conta fica assim, sobre o faturamento:
- IRPJ: 4,8%
- CSLL: 2,88%
- PIS: 0,65%
- Cofins: 3%
- ISS: de 2% a 5%, conforme o município
Somando, a carga fica entre 13,33% e 16,33% do faturamento. O pró-labore pode ser menor, mas aqui a empresa paga 20% de INSS patronal sobre ele, além dos 11% descontados do sócio.
A equiparação hospitalar pode mudar a conta
Clínicas que fazem procedimentos, como exames, cirurgias ambulatoriais ou tratamentos, podem ter direito à equiparação hospitalar no Lucro Presumido. Com ela, a base do IRPJ cai para 8% e a da CSLL para 12%, e a carga total fica entre 7,93% e 10,93%.
Mas há exigências: a empresa precisa ser sociedade empresária, cumprir as normas da Anvisa, e o benefício vale para os procedimentos, não para as consultas. É um caminho para clínicas estruturadas, não para quem atende só em consultório.
Exemplo: R$ 30 mil por mês
Imagine um médico que fatura R$ 30 mil por mês, ou R$ 360 mil em 12 meses, atendendo em consultório e plantões.
Simples Nacional com Fator R (Anexo III):
- Alíquota efetiva nessa faixa: cerca de 8,6%, ou seja, R$ 2.580 de DAS por mês.
- Para ficar no Anexo III, o pró-labore precisa ser de pelo menos 28% do faturamento: R$ 8.400 por mês. Sobre ele, o INSS do sócio é de R$ 924 (11%, limitado ao teto).
Simples Nacional sem Fator R (Anexo V):
- Alíquota efetiva de cerca de 16,75%, ou R$ 5.025 de DAS por mês. É o cenário mais caro, e o mais comum entre quem nunca revisou o pró-labore.
Lucro Presumido (consultas):
- De R$ 4.000 a R$ 4.900 de impostos por mês, conforme o ISS do município.
- Com pró-labore de um salário mínimo (R$ 1.621), somam-se cerca de R$ 500 de INSS, entre a parte do sócio e a patronal.
Nesse exemplo, o Simples com Fator R costuma sair na frente, mesmo contando o INSS do pró-labore. O Lucro Presumido passa a competir quando o faturamento cresce bastante ou quando a clínica tem direito à equiparação hospitalar. O imposto de renda sobre o pró-labore também entra na conta e muda conforme o valor, por isso a simulação precisa ser feita caso a caso.
Atenção aos dividendos a partir de 2026
Desde janeiro de 2026, lucros e dividendos acima de R$ 50 mil por mês, pagos pela mesma empresa à mesma pessoa, têm retenção de 10% de imposto de renda sobre o valor total. Também passou a existir um imposto mínimo para quem tem renda anual acima de R$ 600 mil.
Para a maioria dos médicos que retiram menos que isso por mês, nada muda. Mas quem tem faturamento alto precisa planejar como e quando distribui o lucro, e isso também pesa na escolha do regime.
E a reforma tributária?
Os serviços de saúde terão redução de 60% nas alíquotas dos novos tributos sobre o consumo, a CBS e o IBS, que substituem PIS, Cofins e ISS ao longo da transição. Explicamos tudo no artigo sobre a reforma tributária para prestadores de serviço.
Como decidir
- Some quanto você fatura em 12 meses e quanto pretende faturar no próximo ano.
- Veja quanto do faturamento vem de consultas e quanto vem de procedimentos.
- Simule o Simples com e sem Fator R e o Lucro Presumido, incluindo pró-labore, INSS e imposto de renda.
- Revise a escolha todo ano: a opção pelo regime é feita em janeiro e vale para o ano inteiro.
Na Personaliza, fazemos essa conta para médicos de todo o Brasil e acompanhamos o Fator R mês a mês. Veja como trabalhamos com contabilidade para médicos, faça o diagnóstico gratuito ou fale com a gente pelo WhatsApp.
Conteúdo informativo, com valores de 2026. Cada caso deve ser analisado individualmente.
Este conteúdo é informativo e reflete as regras vigentes na data de publicação. Antes de decidir, fale com um contador sobre o seu caso.
Veja também: Contabilidade para psicólogos · Simulador PF x PJ