Fator R: o que é e como prestadores de serviço pagam menos imposto no Simples
Entenda a regra dos 28% que faz a alíquota inicial do Simples cair de 15,5% para 6% e veja um exemplo com números.
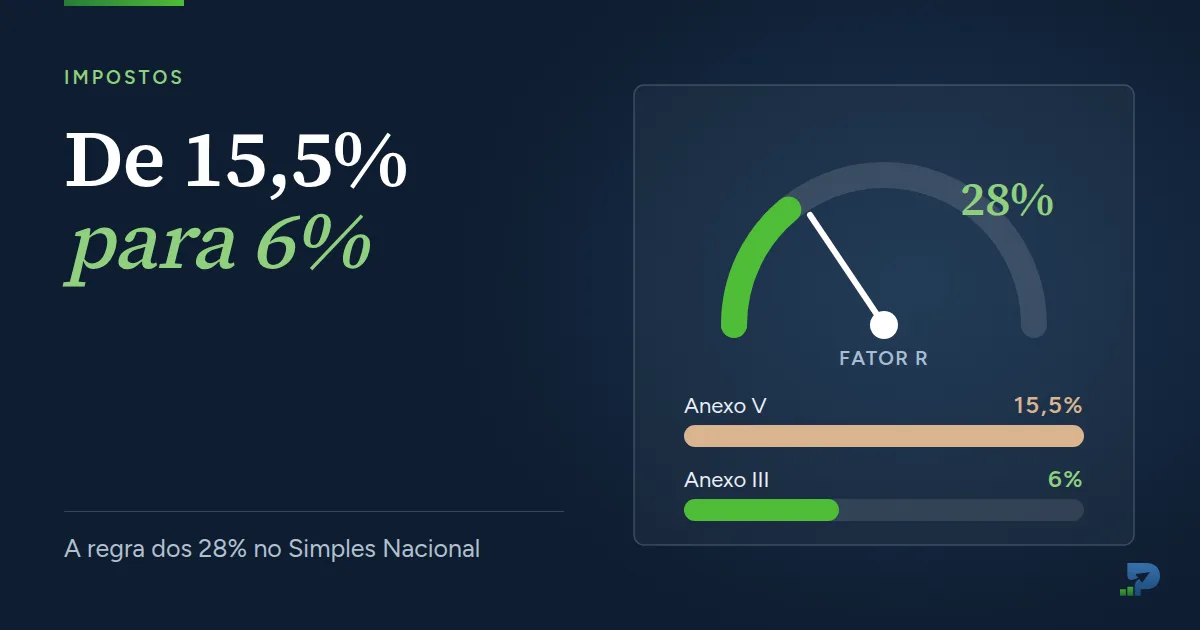
Se você presta serviço intelectual, como psicologia, engenharia, consultoria ou desenvolvimento de software, provavelmente sua atividade está no Anexo V do Simples Nacional. A alíquota inicial desse anexo é de 15,5%. Existe uma regra, chamada Fator R, que permite ser tributado pelo Anexo III, com alíquota inicial de 6%.
Como o Fator R é calculado
O Fator R é a divisão da folha de salários dos últimos 12 meses pela receita bruta dos últimos 12 meses. Entram na folha o pró-labore dos sócios, salários de funcionários e encargos como o FGTS.
- Fator R igual ou maior que 28%: a empresa é tributada pelo Anexo III
- Fator R menor que 28%: a empresa fica no Anexo V
Exemplo com números
Uma psicóloga fatura R$ 15.000 por mês. Sem Fator R, no Anexo V, o DAS seria de R$ 2.325. Definindo um pró-labore de R$ 4.200 (28% do faturamento), ela passa ao Anexo III e o DAS cai para R$ 900. Sobre o pró-labore incidem 11% de INSS e, dependendo do valor, imposto de renda. Mesmo somando esses valores, a economia costuma passar de R$ 900 por mês.
Cuidados para não perder o benefício
- O cálculo é feito todo mês, sempre com os últimos 12 meses
- Se o faturamento subir e o pró-labore não acompanhar, a empresa volta ao Anexo V
- O pró-labore precisa ser efetivamente pago e declarado no eSocial
Por isso o Fator R precisa ser acompanhado todo mês. Na Personaliza, recalculamos o pró-labore sempre que o faturamento muda, para a empresa se manter no Anexo III.
Este conteúdo é informativo e reflete as regras vigentes na data de publicação. Antes de decidir, fale com um contador sobre o seu caso.
Veja também: Planejamento tributário · Simulador PF x PJ